


El carry trade es una estrategia financiera que busca aprovechar la diferencia de tipos de interés entre dos monedas.
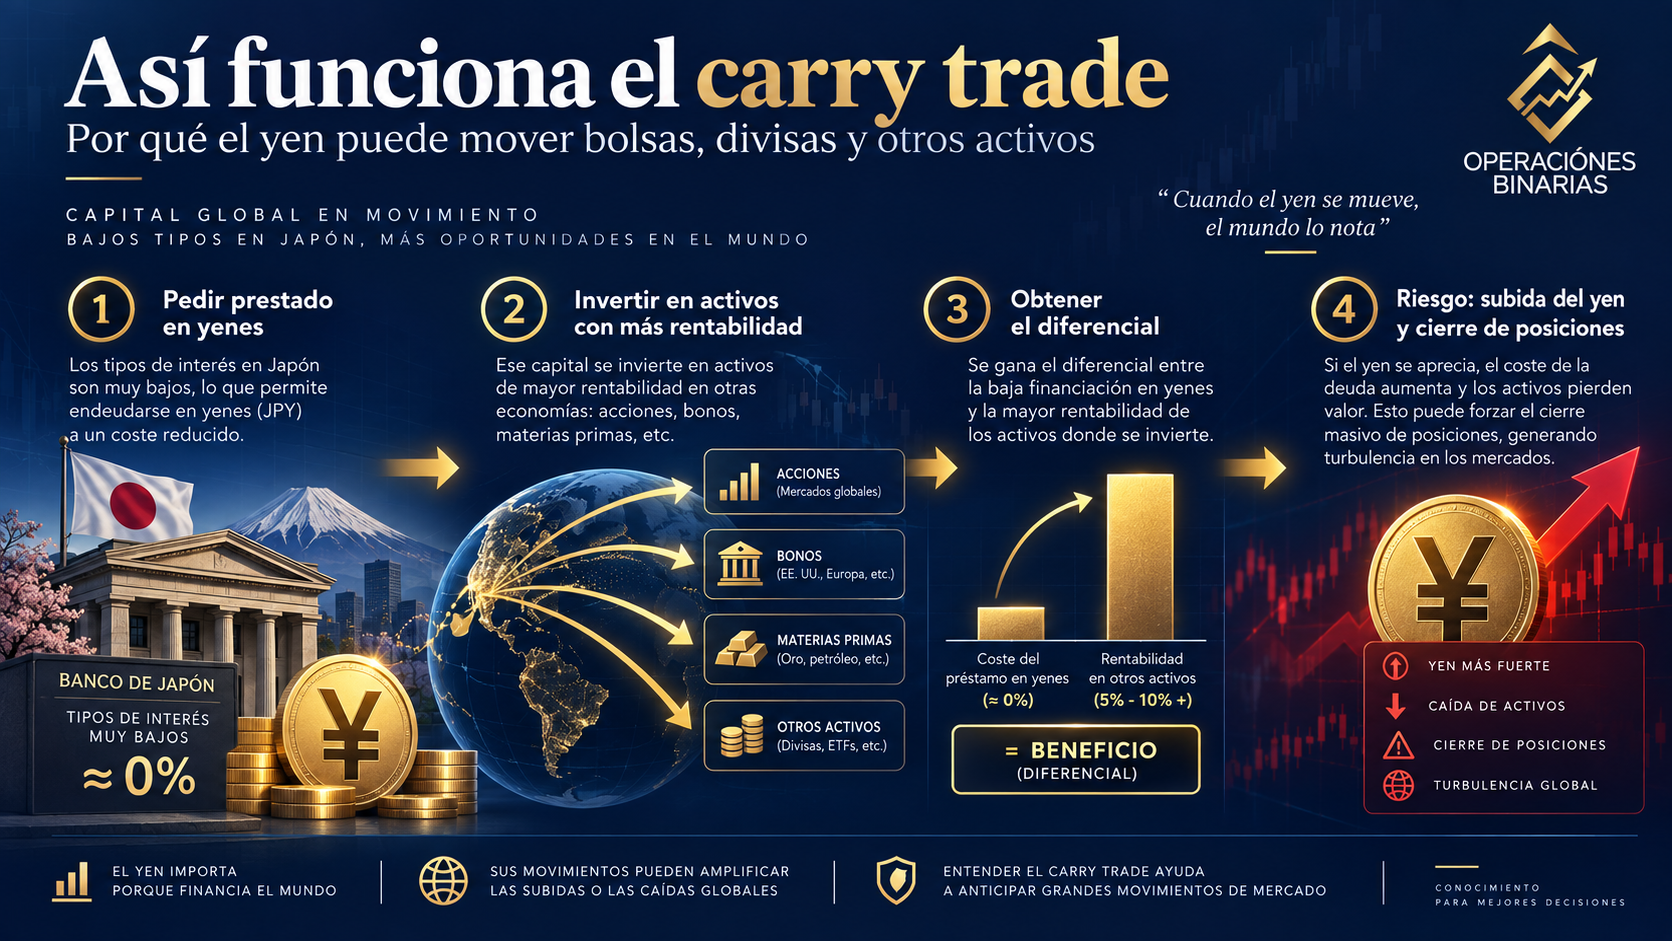
Su lógica consiste en financiar una posición con una divisa de bajo coste y colocar ese capital en otra moneda o activo con mayor rendimiento.
En Forex, suele expresarse mediante una posición corta en la moneda de financiación y una posición larga en la moneda de mayor rendimiento, aunque también puede estructurarse con forwards, swaps y otros derivados.
Índice del contenido:
- Cómo funciona el carry trade en Forex
- El diferencial de tipos de interés es la base de la estrategia
- Por qué el yen se convirtió en una moneda clave para el carry trade
- Qué significa realmente un yen carry trade
- Cuánto dinero mueve el carry trade financiado en yenes
- Por qué el yen tiene tanto peso dentro del mercado Forex
- El cambio de política monetaria del Banco de Japón
- Qué ocurre cuando el Banco de Japón sube los tipos
- Por qué una apreciación del yen puede borrar el beneficio del carry
- Carry trade y monedas de mercados emergentes
- El yen como moneda de financiación y activo refugio
- El carry trade no ofrece una rentabilidad garantizada
- Qué indicadores ayudan a seguir el yen carry trade
- Por qué el yen sigue siendo importante para el carry trade
Consulta nuestro bróker recomendado para operar el yen
El trading implica riesgo
El beneficio potencial nace del diferencial de tasas, pero solo se conserva si el movimiento del tipo de cambio no lo compensa o supera, por eso el carry trade depende al mismo tiempo de los intereses, la volatilidad, el apalancamiento y las expectativas sobre los bancos centrales.
El yen japonés ocupa un lugar central porque Japón mantuvo durante décadas tipos extraordinariamente bajos, una condición que convirtió al JPY en una de las monedas de financiación más utilizadas en estas estrategias.
Cómo funciona el carry trade en Forex
Una operación de carry trade parte de una diferencia entre el coste de una moneda y el rendimiento de otra.
Si un inversor puede financiarse en una divisa barata y mantener exposición a otra que ofrece un tipo mayor, existe un diferencial que puede generar ingresos mientras la relación cambiaria permanezca estable. Sin embargo, el resultado real no se obtiene simplemente restando 2 tipos oficiales, porque también intervienen el precio de entrada, la evolución del par, el coste efectivo de financiación, las comisiones y el apalancamiento.
El Banco de Pagos Internacionales explica que estas operaciones pueden realizarse con financiación directa o mediante FX swaps, forwards y opciones, por lo que un carry trade no siempre aparece como un préstamo tradicional seguido de una compra de otra moneda.
Esa variedad también dificulta medir el tamaño total de estas posiciones y obliga a interpretar cualquier estimación como una aproximación, no como un registro completo del mercado.

El diferencial de tipos de interés es la base de la estrategia
El diferencial de tipos es el punto de partida del carry trade, cuanto mayor sea la distancia entre el coste de financiación y el rendimiento de la moneda de destino, mayor puede ser el atractivo inicial, aunque ese margen nunca representa una ganancia garantizada.
Las decisiones de los bancos centrales son determinantes porque modifican directamente esa diferencia. A septiembre de 2026, el Banco de Japón mantiene su guía para el tipo overnight sin garantía alrededor del 1,0%, mientras que la Reserva Federal mantuvo el 29 de julio un rango objetivo para los fondos federales del 3,50% al 3,75%.
La distancia entre ambas referencias es de 2,50 a 2,75 puntos porcentuales, pero no equivale al beneficio automático de una posición USD/JPY. El resultado depende de cómo se financie la operación y, sobre todo, de cuánto se mueva el yen frente al dólar durante el periodo en que permanezca abierta.
Por qué el yen se convirtió en una moneda clave para el carry trade
La relevancia del yen está ligada a la historia monetaria de Japón, tras largos períodos de inflación muy baja y episodios de deflación, el Banco de Japón mantuvo políticas excepcionalmente expansivas: en 1999 introdujo su política de tipos cero, en 2001 inició la expansión cuantitativa y desde 2013 profundizó la flexibilización mediante su programa de expansión cuantitativa y cualitativa.
En enero de 2016 aplicó un tipo negativo del -0,1% a una parte de los saldos de las entidades financieras y, meses después, incorporó el control de la curva de rendimientos, buscando mantener el rendimiento del bono japonés a 10 años alrededor de cero.
Ese entorno redujo durante años el coste relativo de financiarse en yenes, cuando otras economías ofrecían tipos mucho mayores, aumentaba el incentivo para vender o tomar exposición corta en JPY y trasladar el capital hacia monedas y activos con rendimientos superiores.
¿Quieres operar el yen? Descubre nuestro bróker de confianza
El trading implica riesgo
Qué significa realmente un yen carry trade
El yen carry trade suele explicarse como pedir prestado en yenes para invertir en otra moneda, pero en los mercados institucionales la estructura puede ser mucho más amplia.
Fondos y bancos pueden utilizar forwards, FX swaps, futuros, opciones u otros derivados para crear una exposición equivalente a estar corto en yenes y largo en otra moneda o activo.
El riesgo esencial sigue siendo el mismo: si el JPY se aprecia, cerrar o cubrir la posición resulta más costoso, esta variedad también explica por qué no existe una estadística capaz de mostrar el volumen exacto del yen carry trade.
Los datos internacionales identifican préstamos en yenes, posiciones en derivados y exposiciones de determinados participantes, pero no siempre revelan el uso final de cada operación.
Una financiación denominada en JPY puede responder a un carry trade, una cobertura, una inversión empresarial o necesidades de liquidez, de modo que no puede contabilizarse automáticamente como parte de esta estrategia.
Cuánto dinero mueve el carry trade financiado en yenes
El tamaño del yen carry trade suele presentarse con cifras muy elevadas, pero el BIS advierte que medirlo con precisión es difícil.
Tras las turbulencias de agosto de 2024, el organismo combinó información dentro y fuera de balance y situó una estimación central alrededor de 40 billones de yenes, equivalentes entonces a unos 250.000 millones de dólares, antes de aquel episodio.
El propio BIS indicó que la cifra probablemente estaba sesgada a la baja por las lagunas existentes en los datos, por lo que no debe interpretarse como el volumen exacto de todas las operaciones financiadas en JPY.
Parte del carry aparece en préstamos bancarios, otra en derivados y otra puede formar parte de estrategias más complejas de fondos y bancos, los 40 billones de yenes sirven para dimensionar el fenómeno, pero su principal enseñanza es otra: se trata de una exposición relevante que no puede observarse completamente mediante una sola estadística.
Por qué el yen tiene tanto peso dentro del mercado Forex
El yen también es una de las monedas con mayor presencia en el mercado mundial de divisas, según la Encuesta Trienal del BIS, el volumen negociado en los mercados Forex OTC alcanzó una media de 9,6 billones de dólares diarios en abril de 2025, frente a 7,5 billones en 2022.
El dólar estadounidense estuvo en uno de los lados del 89,2% de las operaciones, el euro en el 28,9% y el yen en el 16,8%; los porcentajes superan conjuntamente el 100% porque cada transacción involucra dos monedas.
Esta participación coloca al JPY entre las principales divisas internacionales y permite que un cambio en las expectativas sobre Japón se transmita con rapidez al USD/JPY, EUR/JPY, GBP/JPY y otras posiciones globales.
Esa liquidez, combinada con décadas de tipos bajos, ayuda a explicar por qué el yen se convirtió en una referencia central para analizar las estrategias de carry trade.
¿Quieres operar el yen? Descubre nuestro bróker de confianza
El trading implica riesgo
El cambio de política monetaria del Banco de Japón
La relación entre el yen y el carry trade empezó a cambiar de forma clara en 2024. El 19 de marzo, el Banco de Japón declaró que la política de tipos negativos y el control de la curva de rendimientos habían cumplido su función y volvió a utilizar el tipo a corto plazo como principal herramienta monetaria.
La entidad orientó inicialmente el overnight alrededor del 0% al 0,1%, lo llevó cerca del 0,25% en julio de 2024, al 0,50% en enero de 2025 y al 0,75% en diciembre de 2025.
En junio de 2026, la guía alcanzó aproximadamente el 1,0%, nivel que se mantuvo en la reunión del 31 de julio. Este proceso importa porque financiarse en yenes ya no tiene el mismo coste que durante la etapa de tipos negativos.
El JPY sigue ofreciendo una tasa inferior a la de otras grandes monedas, pero el diferencial se ha reducido y el mercado presta mayor atención a cualquier señal de nuevas subidas.
Qué ocurre cuando el Banco de Japón sube los tipos
Una subida de tipos en Japón puede afectar al carry trade por 2 vías simultáneas:
- Encarece la financiación en yenes y reduce el diferencial frente a monedas de mayor rendimiento.
- Puede reforzar las expectativas de apreciación del JPY, lo que aumenta el riesgo de mantener posiciones cortas.
Si los participantes esperan un yen más fuerte, algunos empiezan a cerrar operaciones y para hacerlo deben recomprar la moneda japonesa.
Esa demanda adicional puede intensificar el movimiento inicial y obligar a otros inversores a reducir también su exposición.
El BIS ha señalado que una acumulación elevada de posiciones de carry puede amplificar la transmisión de los cambios de política monetaria al mercado de divisas, por eso el impacto de una decisión del Banco de Japón no depende únicamente del tamaño de la subida, sino también del volumen de posiciones construidas sobre la expectativa de que el yen permanecerá barato y relativamente estable.
Agosto de 2024 y el riesgo de un cierre acelerado de posiciones
Las turbulencias de agosto de 2024 mostraron qué ocurre cuando la volatilidad aumenta y muchas posiciones apalancadas empiezan a reducirse.
El BIS señaló que las tensiones ya eran visibles desde julio y que una combinación de cambios en las expectativas sobre Japón, datos económicos de Estados Unidos y desapalancamiento intensificó los movimientos.
El 5 de agosto, el índice japonés TOPIX cayó aproximadamente un 12%, el VIX registró un fuerte salto y el yen se apreció con rapidez, las estrategias de carry en divisas, especialmente las financiadas en JPY, estuvieron entre las afectadas.
El episodio no significa que todo el movimiento fuera causado por el yen carry trade, pero muestra cómo un cierre simultáneo puede amplificar una corrección: la subida del yen obliga a reducir posiciones, esa reducción genera nuevas compras de JPY y el propio proceso puede acelerar el movimiento contra quienes todavía permanecen cortos en la moneda japonesa.
Por qué una apreciación del yen puede borrar el beneficio del carry
El principal riesgo de una posición financiada en yenes aparece cuando el JPY se aprecia más de lo que el diferencial de intereses puede compensar.
Aunque una estrategia obtenga una ventaja por tipos, una subida rápida del yen frente a la moneda de destino puede borrar ese ingreso y generar pérdidas, la razón es directa: una posición corta en JPY debe cerrarse comprando nuevamente yenes y, si la moneda vale más que al inicio, cancelar la exposición resulta más caro.
El riesgo aumenta con el apalancamiento, porque una variación relativamente pequeña del tipo de cambio puede representar una pérdida considerable frente al capital aportado, por eso evaluar un carry trade solo por la diferencia entre 2 tipos oficiales ofrece una visión incompleta.
También deben considerarse la volatilidad del par, las expectativas sobre los bancos centrales, la liquidez y la posibilidad de que una salida colectiva produzca una apreciación mucho más rápida de la moneda utilizada para financiar la estrategia.
El papel del apalancamiento y los derivados
El apalancamiento permite controlar una exposición mayor que el capital aportado, pero también multiplica el efecto de los movimientos adversos.
Al estudiar hedge funds antes de las turbulencias de agosto de 2024, el BIS encontró niveles de apalancamiento cercanos a 4 a 1 con medidas tradicionales y de hasta 14 a 1 cuando se incluía el apalancamiento sintético creado mediante derivados, mostrando que una parte importante del riesgo puede no aparecer como deuda convencional.
Cuando aumenta la volatilidad, también pueden subir los requisitos de margen y los gestores pueden verse obligados a reducir posiciones para cumplir sus límites de riesgo.
Si muchos participantes actúan al mismo tiempo, el ajuste se convierte en un proceso colectivo de desapalancamiento.
En estrategias financiadas con yenes, cerrar posiciones suele implicar recomprar JPY, de modo que la propia salida puede fortalecer la moneda y aumentar las pérdidas de quienes todavía mantienen exposiciones cortas.
¿Quieres operar el yen? Descubre nuestro bróker de confianza
El trading implica riesgo
Carry trade y monedas de mercados emergentes
Las monedas con tipos elevados pueden resultar atractivas como destino del carry trade, pero una tasa alta también puede reflejar mayor inflación, volatilidad o riesgo macroeconómico.
Durante las turbulencias de 2024, el BIS destacó que el cierre de operaciones financiadas en yenes coincidió con apreciaciones de las monedas de financiación y depreciaciones de algunas divisas utilizadas como destino de estrategias de mayor rendimiento, entre ellas el peso mexicano.
Un fondo puede financiarse en yenes, invertir en una moneda emergente y cubrir parte de su exposición con derivados; si aumenta la aversión al riesgo, puede cerrar el conjunto de posiciones, generando compras de JPY y ventas de la moneda de destino, por eso el atractivo de una tasa elevada debe evaluarse junto con la liquidez, la estabilidad cambiaría y la posibilidad de que un episodio de tensión provoque salidas rápidas de capital.
El yen como moneda de financiación y activo refugio
El yen presenta una característica adicional: además de utilizarse como moneda de financiación, ha mostrado episodios de apreciación durante períodos de tensión financiera.
El Fondo Monetario Internacional ha señalado que el yen, junto con el dólar y el franco suizo, ha mostrado características de moneda refugio en determinados estudios y períodos.
Durante una fase de baja volatilidad, los inversores mantienen posiciones cortas en JPY para financiar activos con mayor rendimiento; cuando aumenta la aversión al riesgo, empiezan a cerrarlas y la recompra de yenes añade presión alcista sobre la moneda.
Si el JPY continúa apreciándose, otros participantes pueden reducir también su exposición para limitar pérdidas, reforzando el movimiento, no significa que el yen suba en toda crisis, pero sí ayuda a explicar por qué una moneda utilizada durante años para financiar carry trades puede registrar movimientos fuertes cuando cambia de forma brusca el entorno de riesgo.
El carry trade no ofrece una rentabilidad garantizada
El diferencial de tasas puede hacer atractiva una operación, pero no elimina el riesgo cambiario.
La teoría de la paridad descubierta de tipos de interés plantea que una moneda con mayor rendimiento debería depreciarse frente a otra de menor rendimiento en una magnitud suficiente para compensar la diferencia de tasas.
En la práctica, esa relación no se cumple de forma constante a corto plazo y esa desviación ha permitido que algunas estrategias de carry generen retornos. Sin embargo, los beneficios pueden acumularse lentamente y desaparecer con rapidez cuando aumenta la volatilidad.
El BIS ha documentado que estas estrategias pueden funcionar durante fases de estabilidad, mientras que los cierres de posiciones pueden intensificar las correcciones cuando cambian las condiciones financieras.
Por tanto, el análisis no debe limitarse a cuánto paga una moneda, sino incluir cuánto puede moverse, con qué velocidad puede hacerlo, cuánto apalancamiento existe y cuántos participantes mantienen exposiciones similares.
¿Quieres operar el yen? Descubre nuestro bróker de confianza
El trading implica riesgo
Qué indicadores ayudan a seguir el yen carry trade
El seguimiento del yen carry trade exige combinar varios indicadores:
- La política monetaria del Banco de Japón: especialmente el tipo overnight y las señales sobre futuras decisiones; también importan la Reserva Federal y otros bancos centrales, porque un recorte fuera de Japón puede reducir el diferencial aunque el BoJ mantenga su tasa.
- La evolución del USD/JPY y otros cruces del yen, junto con medidas de volatilidad y rendimientos de bonos: también aportan información las posiciones especulativas en futuros, los préstamos internacionales y la actividad en FX swaps, aunque ninguno de estos datos identifica por sí solo todas las operaciones de carry.
La lectura más útil consiste en observar si coinciden un diferencial amplio, baja volatilidad y acumulación de posiciones, o si empieza a aparecer el escenario contrario: menor diferencial, apreciación del yen, aumento de volatilidad y reducción del apalancamiento.
Esa combinación puede señalar un entorno menos favorable para mantener estrategias financiadas en JPY.
Por qué el yen sigue siendo importante para el carry trade
El yen continúa siendo relevante porque combina una gran presencia en Forex, una larga historia como moneda de financiación y un tipo oficial todavía inferior al de varias grandes economías.
Sin embargo, el contexto ha cambiado: Japón pasó de los tipos negativos a una guía cercana al 1%, mientras Estados Unidos mantiene un rango del 3,50% al 3,75%, por lo que aún existe un diferencial, pero es menor que en etapas anteriores y puede seguir reduciéndose si cambian las políticas monetarias.
Para comprender el yen carry trade no conviene asumir que el JPY siempre será una moneda barata ni atribuirle todo movimiento del mercado, lo relevante es observar cómo interactúan el diferencial de tipos, la dirección del yen, el apalancamiento y la volatilidad.
Cuando esas variables se mueven al mismo tiempo, el efecto puede extenderse más allá del USD/JPY y alcanzar acciones, bonos y monedas emergentes, razón por la que el yen sigue siendo una pieza importante del análisis del mercado Forex, en la arquitectura financiera global.